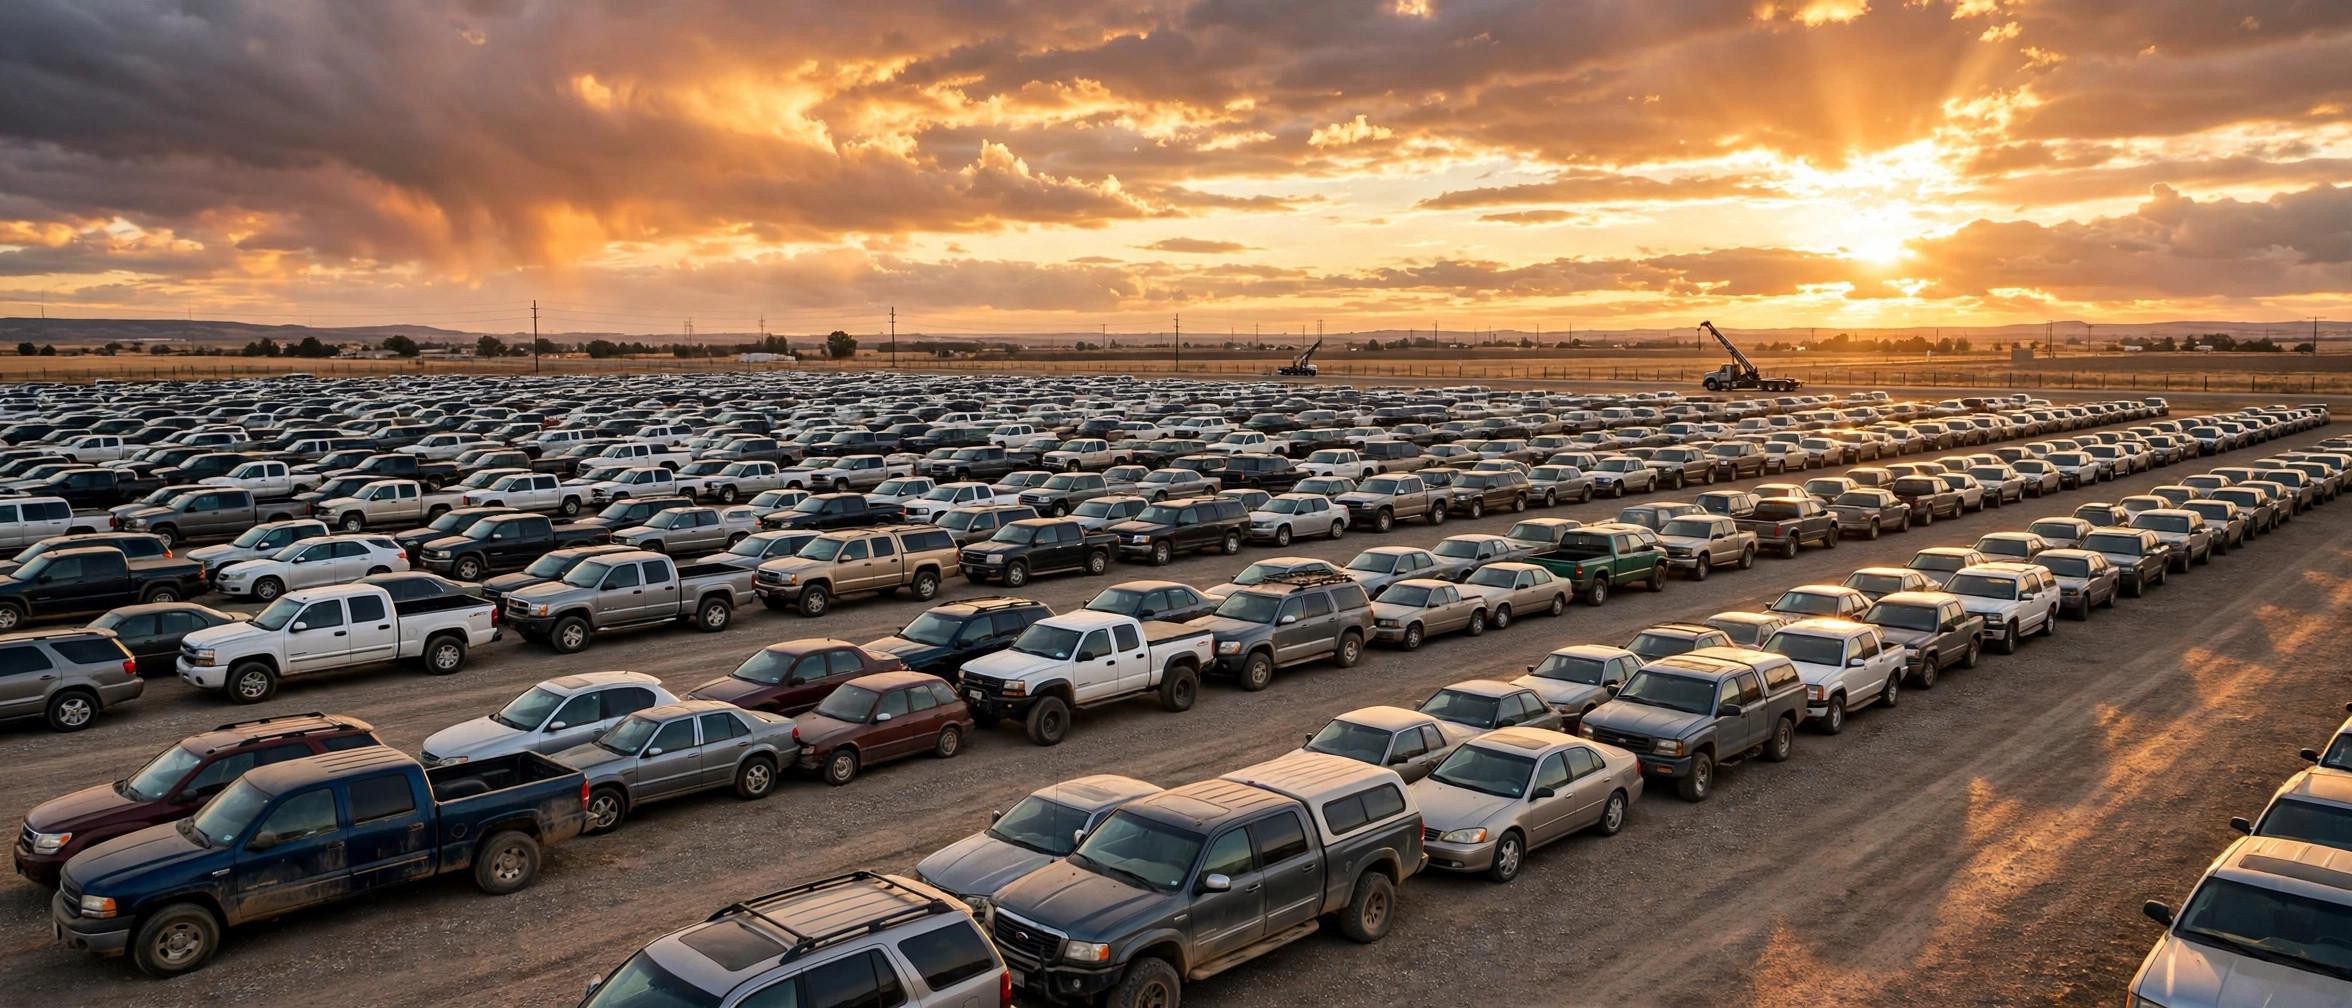
O americano comprou o carro mais caro da história, financiou por 7 anos — e agora está devolvendo a chave. O relatório de crédito do Federal Reserve de Nova York, divulgado em 10 de novembro, mostra que 5,66% dos saldos de financiamento de veículos nos EUA estavam com 90 dias ou mais de atraso no 3º trimestre de 2026 — o maior índice desde 2003, quando começa a série. Em 2024, os credores retomaram 1,73 milhão de carros, o maior volume desde 2009, no auge da Grande Recessão. A conta da farra do crédito chegou — e uma parte dela está indo parar nos leilões que o brasileiro acompanha para importar.
Os números do 3º trimestre
Dados do Federal Reserve de Nova York (Consumer Credit Panel/Equifax), relatório divulgado em 10/11/2026:
| Indicador | 3º tri/2026 | Comparação |
|---|---|---|
| Saldos de financiamento de carros com 90+ dias de atraso | 5,66% | 5,02% no 3º tri/2025; maior desde 2003 |
| Fluxo de novos atrasos graves (anualizado) | 3,02% | 2,99% no 3º tri/2025 |
| Dívida total com financiamento de carros | US$ 1,73 trilhão | +US$ 21 bi no trimestre; +US$ 79 bi em 12 meses |
| Novos financiamentos no trimestre | US$ 208 bilhões | ritmo alto de originação |
| Dívida total das famílias americanas | US$ 19,1 trilhões | +US$ 334 bi no trimestre |
| Dívida total em algum estágio de atraso | 5,0% | +0,3 p.p. no trimestre |
Dois cuidados na leitura: o 5,66% é o estoque — a fatia dos saldos já atrasados há 90 dias ou mais. Ele pode subir também porque dívidas antigas seguem no relatório de crédito. O fluxo (3,02%) mede quem entrou em atraso grave no trimestre — e ficou praticamente estável. Ou seja: não é uma avalanche nova de calotes; é um estoque que não para de crescer e não se resolve. O pico anterior era de 2010, cerca de 5,3%.
1,73 milhão de carros retomados
Em 2024, os credores retomaram cerca de 1,73 milhão de veículos nos EUA, segundo estimativas da Cox Automotive — o maior volume desde 2009, quando foram cerca de 1,77 milhão. Entre 2022 e 2024, as retomadas subiram 43%. A taxa de retomada (2,3% dos financiamentos) ainda está abaixo dos 3,3% de 2009, porque hoje muito mais carros são financiados — mas em volume absoluto, o país voltou ao nível da Grande Recessão.
O problema se concentra no subprime: o índice da Fitch de inadimplência subprime (60+ dias) chegou a 6,74% em dezembro de 2025, e janeiro de 2026 foi o pior desde pelo menos 1994. A Cox estimou em setembro de 2025 que a taxa de default subprime — carros retomados ou prestes a ser — beirava 10% ao ano. E um estudo do Federal Reserve aponta que cerca de 1 em cada 5 financiamentos subprime de longo prazo termina com o carro retomado. Em fevereiro de 2026, a senadora Elizabeth Warren abriu uma investigação no Congresso sobre as retomadas, com foco em retomadas ilegais ou por engano.
O devedor está de cabeça para baixo
O calote tem uma causa anterior: o americano deve mais do que o carro vale. No 3º trimestre de 2026, 29,1% das trocas de carros financiados por um zero-quilômetro envolviam um carro "de cabeça para baixo" — devendo mais do que valia — segundo a Edmunds. A dívida média desses carros era de US$ 7.107 acima do valor do veículo, o maior valor de um 3º trimestre em pelo menos uma década. Em 2016–2019, a média era de US$ 5.000 a US$ 5.500.
E o ciclo se alimenta: quem rola a dívida para o próximo financiamento pegou, em média, US$ 57.235 emprestados no 3º trimestre — 44,1% a mais que os US$ 39.732 do 3º trimestre de 2019 — pagando US$ 952 por mês a 8,1% ao ano, com 91,2% deles em prazos de 72 meses ou mais. É a continuação direta do que mostramos no post sobre o financiamento recorde: parcela média de US$ 787, US$ 44.664 financiados e 25,5% dos financiamentos de 0km por 84 meses ou mais. O americano financiou o carro mais caro da história por 7 anos — e agora uma parte crescente não consegue pagar.
Para onde vão os carros retomados
Carro retomado não volta para a concessionária: vai para leilão. É o mesmo circuito do post sobre leilões de salvados — Copart, IAAI e os leilões de atacado como o Manheim. Com 1,73 milhão de retomadas em 2024 e a inadimplência em recorde em 2026, a oferta de carros nesses leilões segue alta. Para quem acompanha leilão americano, isso significa mais lotes e, em tese, mais espaço para pechinchar — mas com as ressalvas de sempre: carro retomado costuma chegar com manutenção atrasada, e a conta real inclui as taxas do leilão, que empurram um lance de US$ 5 mil para US$ 6,4 mil antes do reparo, como mostramos naquele post.
O que isso muda para quem importa
Honestidade primeiro: usado, em regra, não pode ser importado para o Brasil — a exceção são os clássicos com mais de 30 anos. Então a onda de retomadas não abre uma liquidação de usados para o importador brasileiro. O que ela muda é o resto:
1. Clássicos em leilão. O único usado importável é o clássico com 30+ anos. Mais volume de retomadas significa mais oferta nos leilões — e leilão com muita oferta é onde aparece o preço fora da curva. Quem caça clássico americano deve olhar Copart e IAAI com mais atenção nos próximos meses.
2. Pressão sobre o 0km. Quando quase 3 em cada 10 trocas chegam com dívida maior que o valor do carro, a troca por um 0km trava — e a montadora precisa de incentivo para girar o estoque. O preço do 0km já encostou no recorde (US$ 50.562 em setembro, como mostramos no post sobre o recorde do 0km), mas o mercado está pressionado dos dois lados: carro caro e consumidor sem fôlego.
3. Não conte com colapso de preços. A inadimplência está em recorde, mas o fluxo de novos calotes está estável — e o atacado (Manheim) fechou outubro em alta, a 206,8. O cenário é de estresse, não de liquidação. Quem espera o preço americano despencar para importar vai esperar sentado.
O veredito
O relatório do Fed de Nova York confirma o que o post do financiamento já sugeria: o americano esticou o crédito até o limite — US$ 1,73 trilhão devidos, parcela recorde, prazos de 7 anos — e agora a inadimplência bate recorde desde 2003 e as retomadas voltam ao nível de 2009. Para quem importa, o efeito prático não é um usado barato chegando ao Brasil — é mais oferta nos leilões, mais pressão sobre o 0km e nenhum sinal de queda de preço no horizonte. A conta de importar continua sendo feita com os preços de hoje — e com a calculadora antes de fechar qualquer negócio.
Fontes
- Federal Reserve Bank of New York — Quarterly Report on Household Debt and Credit, Q3 2026 (10/11/2026): https://www.newyorkfed.org/newsevents/news/research/2026/20261110
- American Default Research — "How High Are Car Repossession Rates in 2026?" (atualizado 10/11/2026; dados NY Fed Consumer Credit Panel/Equifax): https://americandefault.org/guides/car-repossession-rates/
- Edmunds — "America's Negative Equity Problem Is Fueling a New Cycle of Record Auto Loan Debt" (relatório de patrimônio negativo, 3º tri/2026, 20/10/2026): https://www.edmunds.com/car-news/Q3-2026-negative-equity-report.html
- CNN — "Elizabeth Warren launches probe into booming car repossessions" (05/02/2026): https://www.cnn.com/2026/02/05/business/car-prices-repossession-elizabeth-warren?cid=external-feeds_iluminar_meta
- Moneywise — "Car repossessions went up 43% over two years" (18/01/2026; dados Cox Automotive): https://moneywise.com/loans/auto-loans/car-repossessions-went-up-43-percent-over-two-years-high-prices-squeezing-americans
- CBT News — "Negative equity hits 29.1% of trade-ins, rollover loans top $57,000" (Edmunds, 3º tri/2026): https://www.cbtnews.com/negative-equity-rises-to-29-percent/
- Kelley Blue Book — "Used Car Prices Likely to Increase" (Manheim outubro/2026, 09/11/2026): https://www.kbb.com/car-news/used-car-prices-likely-to-increase/